Facture électronique : mentions obligatoires et données 2026-2027
Par Arnold Ressier, expert-comptable - Nodéor Conseil - https://nodeorconseil.fr/ressources/blog/facture-electronique-mentions-obligatoires-2026
Les règles habituelles de facturation restent applicables, mais la réforme ajoute quatre mentions à prévoir sur les factures concernées. Elle fixe aussi un calendrier distinct pour la présence de certaines données dans un format structuré. Voici comment distinguer les mentions de la facture, le format de transmission et les échéances propres à votre entreprise.
L’essentiel en 30 secondes
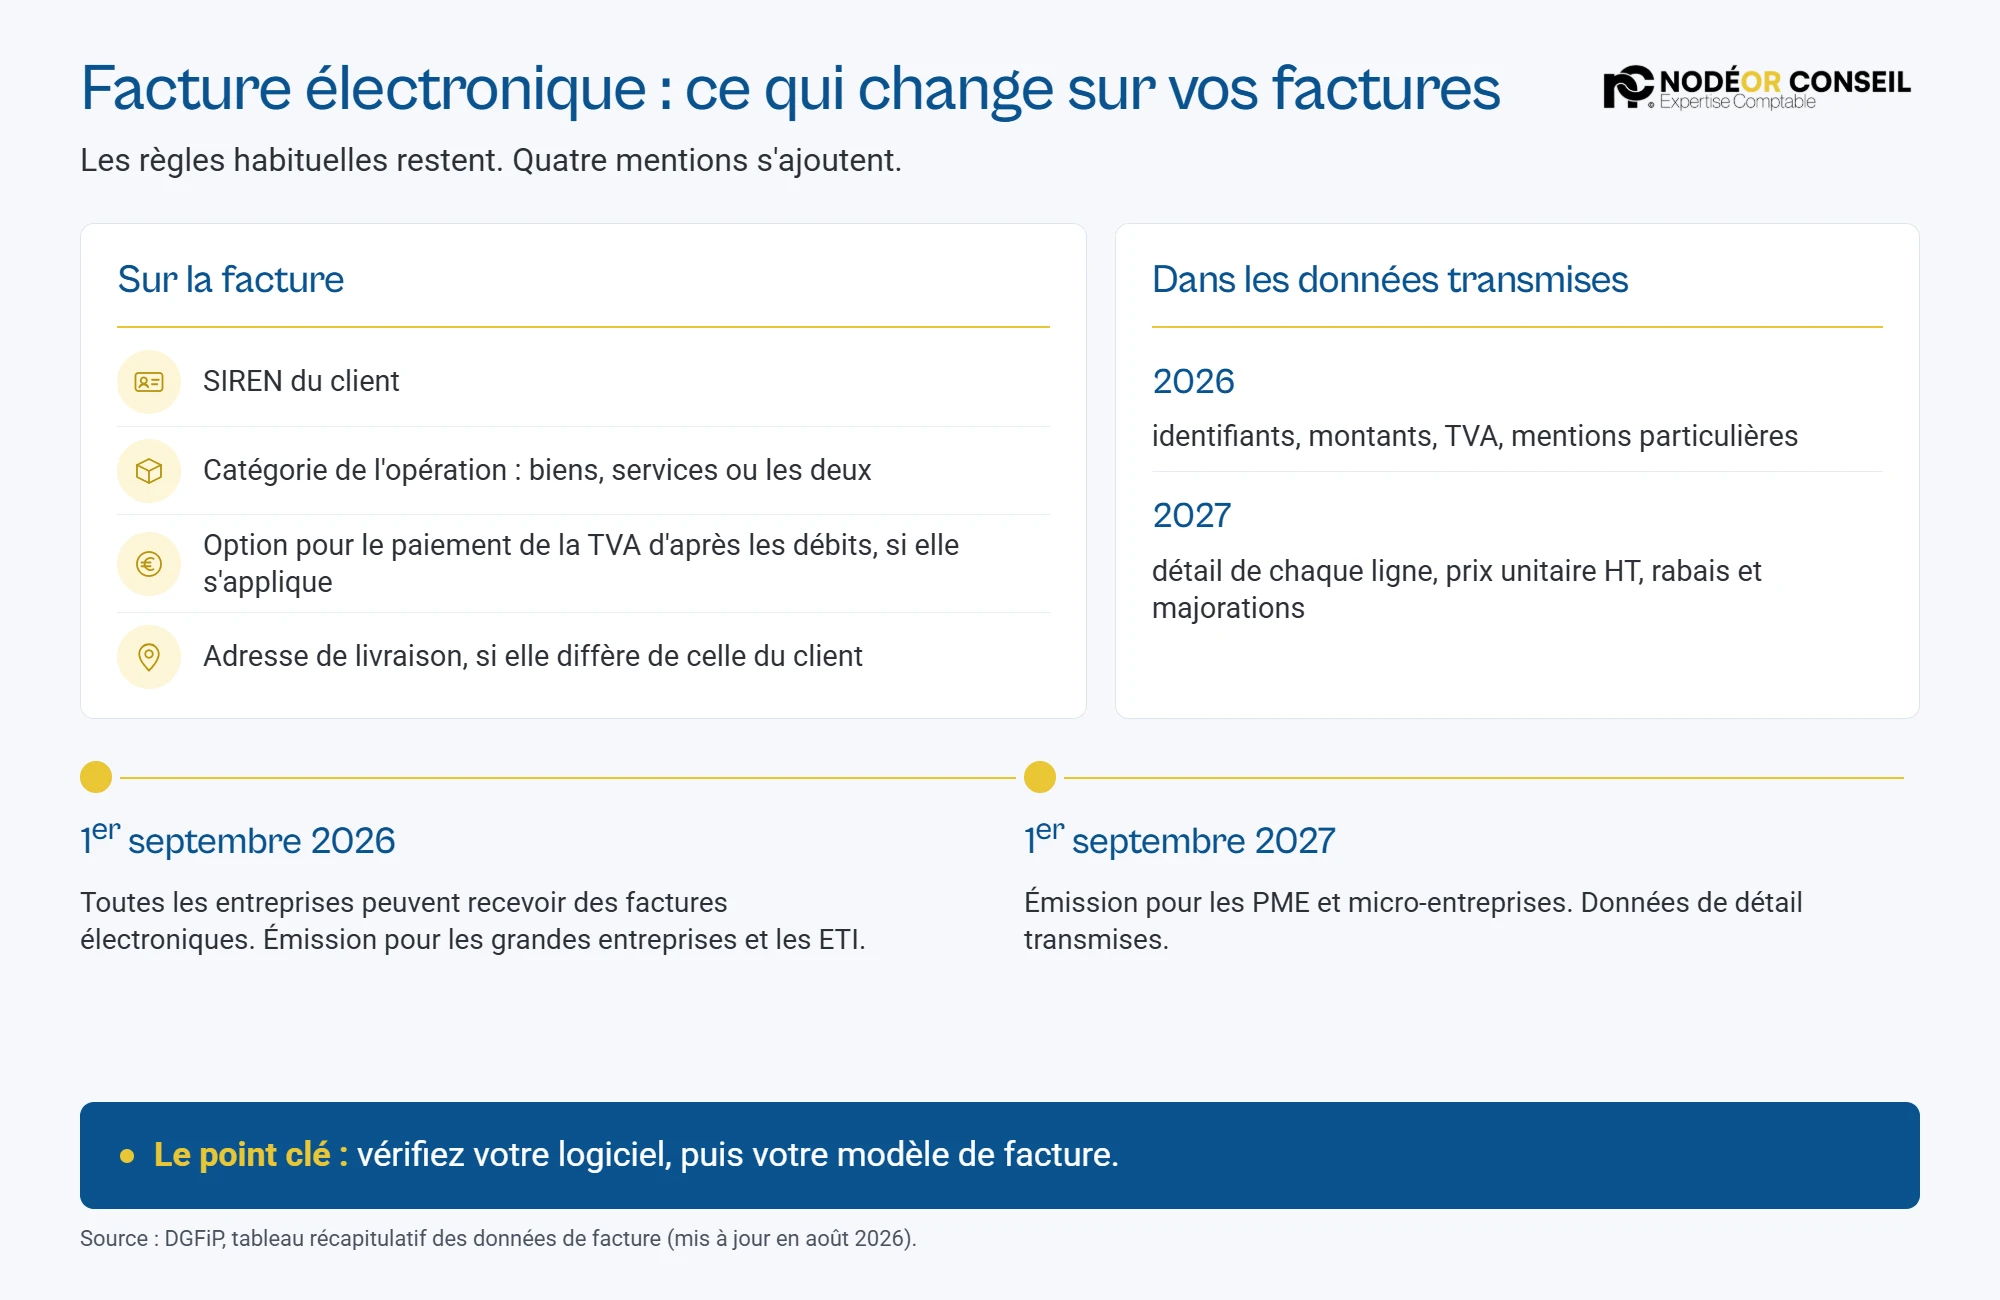
- Quatre mentions supplémentaires sont à prévoir sur les factures concernées : le SIREN du client, la catégorie de l’opération (biens, services ou les deux), l’option pour le paiement de la TVA d’après les débits et, le cas échéant, l’adresse de livraison si elle diffère de celle du client.
- Le calendrier d’émission dépend de la taille de l’entreprise : depuis le 1er septembre 2026 pour les grandes entreprises et les ETI, à partir du 1er septembre 2027 pour les PME et micro-entreprises. Toutes doivent pouvoir recevoir des factures électroniques depuis le 1er septembre 2026.
- Les données à intégrer en format structuré suivent des paliers : certaines depuis le 1er septembre 2026, d’autres à partir du 1er septembre 2027, selon l’article 41 septies D de l’annexe IV au CGI.
- À faire maintenant : vérifier que votre logiciel ou votre plateforme sait produire ces données et les transmettre, puis adapter votre modèle.
Quelles mentions ajouter sur une facture ?
L’article 242 nonies A de l’annexe II au CGI fixe les mentions que doit comporter une facture. Les règles habituelles restent applicables : identité et adresse des parties, date d’émission, numérotation, numéro individuel de TVA dans les cas concernés. Les factures entre professionnels comportent aussi des informations commerciales, comme les conditions de paiement et les pénalités de retard, qui relèvent du Code de commerce (article L. 441-9).
La réforme ajoute quatre mentions à prévoir sur les factures concernées :
- le SIREN du client ;
- la catégorie de l’opération : vente de biens, prestation de services, ou les deux ;
- la mention de l’option pour le paiement de la TVA d’après les débits, si elle s’applique ;
- l’adresse de livraison des biens, si elle diffère de celle du client.
Quel circuit pour la facture électronique ?
La facturation électronique repose sur une plateforme agréée : c’est l’article 289 bis du CGI qui organise l’émission, la transmission et la réception des factures sous forme électronique. Une facture qui ne suit pas ce circuit n’est pas conforme, même si son contenu est correct. Notre article sur choisir sa plateforme agréée détaille ce choix.
Pour les opérations qui ne relèvent pas de la facturation électronique, notamment certaines opérations avec des particuliers ou à l’international, l’obligation prend la forme d’un e-reporting, prévu par les articles 290 et 290 A du CGI. Ce point est traité dans notre article sur l’e-reporting.
Quand dois-je émettre en électronique ?
- Réception : toutes les entreprises doivent pouvoir recevoir des factures électroniques depuis le 1er septembre 2026.
- Émission : les grandes entreprises et les ETI émettent en électronique depuis le 1er septembre 2026. Les PME et micro-entreprises à partir du 1er septembre 2027.
Le détail, avec les cas particuliers, figure dans notre calendrier de la facturation électronique. L’obligation d’émettre et les données à intégrer aux factures suivent des calendriers distincts : ne les confondez pas.
Quelles données transmettre en 2026, puis en 2027 ?
L’article 41 septies D de l’annexe IV au CGI énumère les données des factures électroniques à transmettre à l’administration, avec leur date d’attente. Le tableau récapitulatif de la DGFiP, mis à jour en août 2026, les reprend.
Pour 2026, il s’agit notamment des données suivantes, à reprendre selon l’opération et lorsque la mention est applicable :
| Donnée | Ce qu'il faut sur la facture |
|---|---|
| Identifiants | SIREN du fournisseur et du client, pays du siège de chacun |
| Catégorie de l'opération | Vente de biens, prestation de services, ou les deux |
| Informations de la facture | Date, numéro unique (séquence chronologique et continue), devise |
| Montants | Montant HT par taux, TVA par taux, taux appliqué, somme totale à payer HT, montant de la taxe à payer |
| TVA intracommunautaire | Numéro du fournisseur, du client, du représentant fiscal le cas échéant |
| Mentions particulières | Option pour les débits, exonération, autofacturation, autoliquidation, membre d'un assujetti unique, régime particulier |
| Facture rectificative et dates | Numéro de la facture initiale rectifiée, date de livraison ou de fin de prestation, date de l'acompte |
Pour 2027, le même article fixe une attente à partir du 1er septembre 2027 pour des données de détail : désignation précise du bien ou du service, quantité et prix unitaire HT de chaque ligne, minoration et majoration de prix, adresse de livraison, date de la facture initiale rectifiée en cas de facture rectificative. Deux données sont à mentionner le cas échéant, selon l’opération : la mention d’escompte, et l’éco-participation.
Adresse de livraison : sur la facture, ou en données structurées ?
L’adresse de livraison concerne deux niveaux, qu’il faut distinguer :
| Niveau | Ce qui s'applique |
|---|---|
| Sur la facture | Mention à prévoir lorsque l'adresse de livraison diffère de celle du client |
| En données structurées | Transmission à partir du 1er septembre 2027, selon le tableau de la DGFiP |
Ne vous fiez pas à la liste de votre logiciel. Demandez à votre éditeur ou à votre plateforme agréée une réponse écrite, donnée par donnée : quelle est gérée aujourd'hui, et à quelle date. Une donnée absente de votre outil se découvre souvent au moment d'une facture, pas avant.
Comment vérifier votre modèle de facture ?
Avant de modifier votre modèle, vérifiez les points suivants :
- vos factures indiquent le SIREN du client et celui de votre entreprise, ainsi que l’identité et l’adresse de chaque partie ;
- chaque facture précise la catégorie de l’opération : biens, services, ou les deux ;
- si l’adresse de livraison diffère de celle du client, elle figure sur la facture ;
- si vous avez opté pour le paiement de la TVA d’après les débits, la mention figure sur les factures concernées ;
- la numérotation suit une séquence chronologique et continue. Des séries distinctes peuvent être justifiées par votre activité, à condition de garder une trace des factures annulées ou des anomalies ;
- les taux et montants de TVA sont détaillés par taux, et les mentions d’exonération, d’autoliquidation ou d’autofacturation sont paramétrées avec le bon motif ;
- les conditions de paiement et les pénalités de retard figurent sur vos factures ;
- votre logiciel sait produire les données du tableau et les transmettre par la plateforme.
Si une facture rejetée vous a déjà posé problème, notre article sur les causes de rejet et leur correction vous aidera à trouver la source du problème.
En résumé
Les règles habituelles de facturation restent applicables, et la réforme ajoute quatre mentions à prévoir sur les factures concernées. Elle fixe en plus un format et un circuit de transmission, ainsi que des paliers pour les données structurées. L’obligation d’émettre dépend de la taille de l’entreprise : depuis septembre 2026 pour les grandes entreprises et les ETI, à partir de septembre 2027 pour les PME et micro-entreprises. Le plus simple est de faire le point avec votre logiciel et votre plateforme avant l’échéance qui vous concerne.
Pour un diagnostic de vos factures, notre offre facturation électronique couvre ce point, de la vérification des données au paramétrage de votre outil. Une question sur votre modèle ? Écrivez-nous.
Dernière vérification des sources : 31 octobre 2026, article 41 septies D de l’annexe IV au CGI et tableau récapitulatif de la DGFiP mis à jour en août 2026.
Les données chiffrées de cet article ont été vérifiées sur des sources officielles avant publication.Voir notre méthode éditoriale.
Questions fréquentes
La facturation électronique change-t-elle les mentions d'une facture ?
Les mentions habituelles restent applicables, mais quatre mentions supplémentaires sont à prévoir sur les factures concernées : le SIREN du client, la catégorie de l'opération, l'option pour les débits et, le cas échéant, l'adresse de livraison. La réforme impose aussi un format et un circuit de transmission spécifiques.
À quelle date dois-je émettre en électronique ?
Depuis le 1er septembre 2026 pour les grandes entreprises et les ETI, et à partir du 1er septembre 2027 pour les PME et micro-entreprises. Toutes doivent pouvoir recevoir des factures électroniques depuis le 1er septembre 2026. Le détail figure dans notre calendrier.
Mon logiciel de facturation doit-il être adapté ?
Vérifiez qu'il peut produire les données requises, les transmettre dans le format attendu et gérer les flux de votre activité. Demandez-le par écrit à votre éditeur ou à votre plateforme agréée.
Une facture reçue par e-mail en PDF est-elle conforme ?
Un PDF envoyé par courriel n'est pas, à lui seul, le mode de transmission prévu par le dispositif de facturation électronique. Les règles dépendent du type d'opération et du statut de chaque entreprise : faites-les vérifier avant de changer vos pratiques.
Nodéor Conseil peut-il m'aider à vérifier mon modèle de facture ?
Oui. Nodéor Conseil accompagne la mise en conformité : diagnostic de vos factures, choix de la plateforme et paramétrage avec votre logiciel.