Facture électronique rejetée : pourquoi ça bloque, comment corriger et comment l'éviter
Par Arnold Ressier, expert-comptable - Nodéor Conseil - https://nodeorconseil.fr/ressources/blog/facture-electronique-rejetee-causes-correction
Une facture électronique rejetée n'est ni une faute grave ni une fatalité : un contrôle automatique a échoué et indique ce qu'il faut corriger. Voici la différence entre un rejet et un refus, la méthode officielle pour repartir sans interrompre votre facturation, les erreurs à anticiper et ce que l'administration tolère en 2026.
L’essentiel en 30 secondes
- Un rejet n’est pas un refus. Le rejet vient d’une plateforme agréée (contrôle technique). Le refus vient de votre client (statut motivé).
- Un rejet se traite comme un incident à corriger, jamais comme une raison de suspendre la facturation : c’est la position de la DGFiP dans son guide de démarrage.
- Si la facture rejetée empêche votre client de payer, vous pouvez lui envoyer un double par un autre canal, clairement rattaché à la facture d’origine.
- Les dates ne bougent pas. Depuis le 1er septembre 2026, toutes les entreprises reçoivent, et les grandes entreprises et ETI émettent. Les autres émettront à partir du 1er septembre 2027, détail dans le calendrier de la facturation électronique.
- Aucune sanction n’est prévue en 2026 pour les entreprises engagées dans une démarche sérieuse de mise en conformité, à condition de pouvoir la démontrer.
Rejet ou refus : deux notions à ne pas confondre
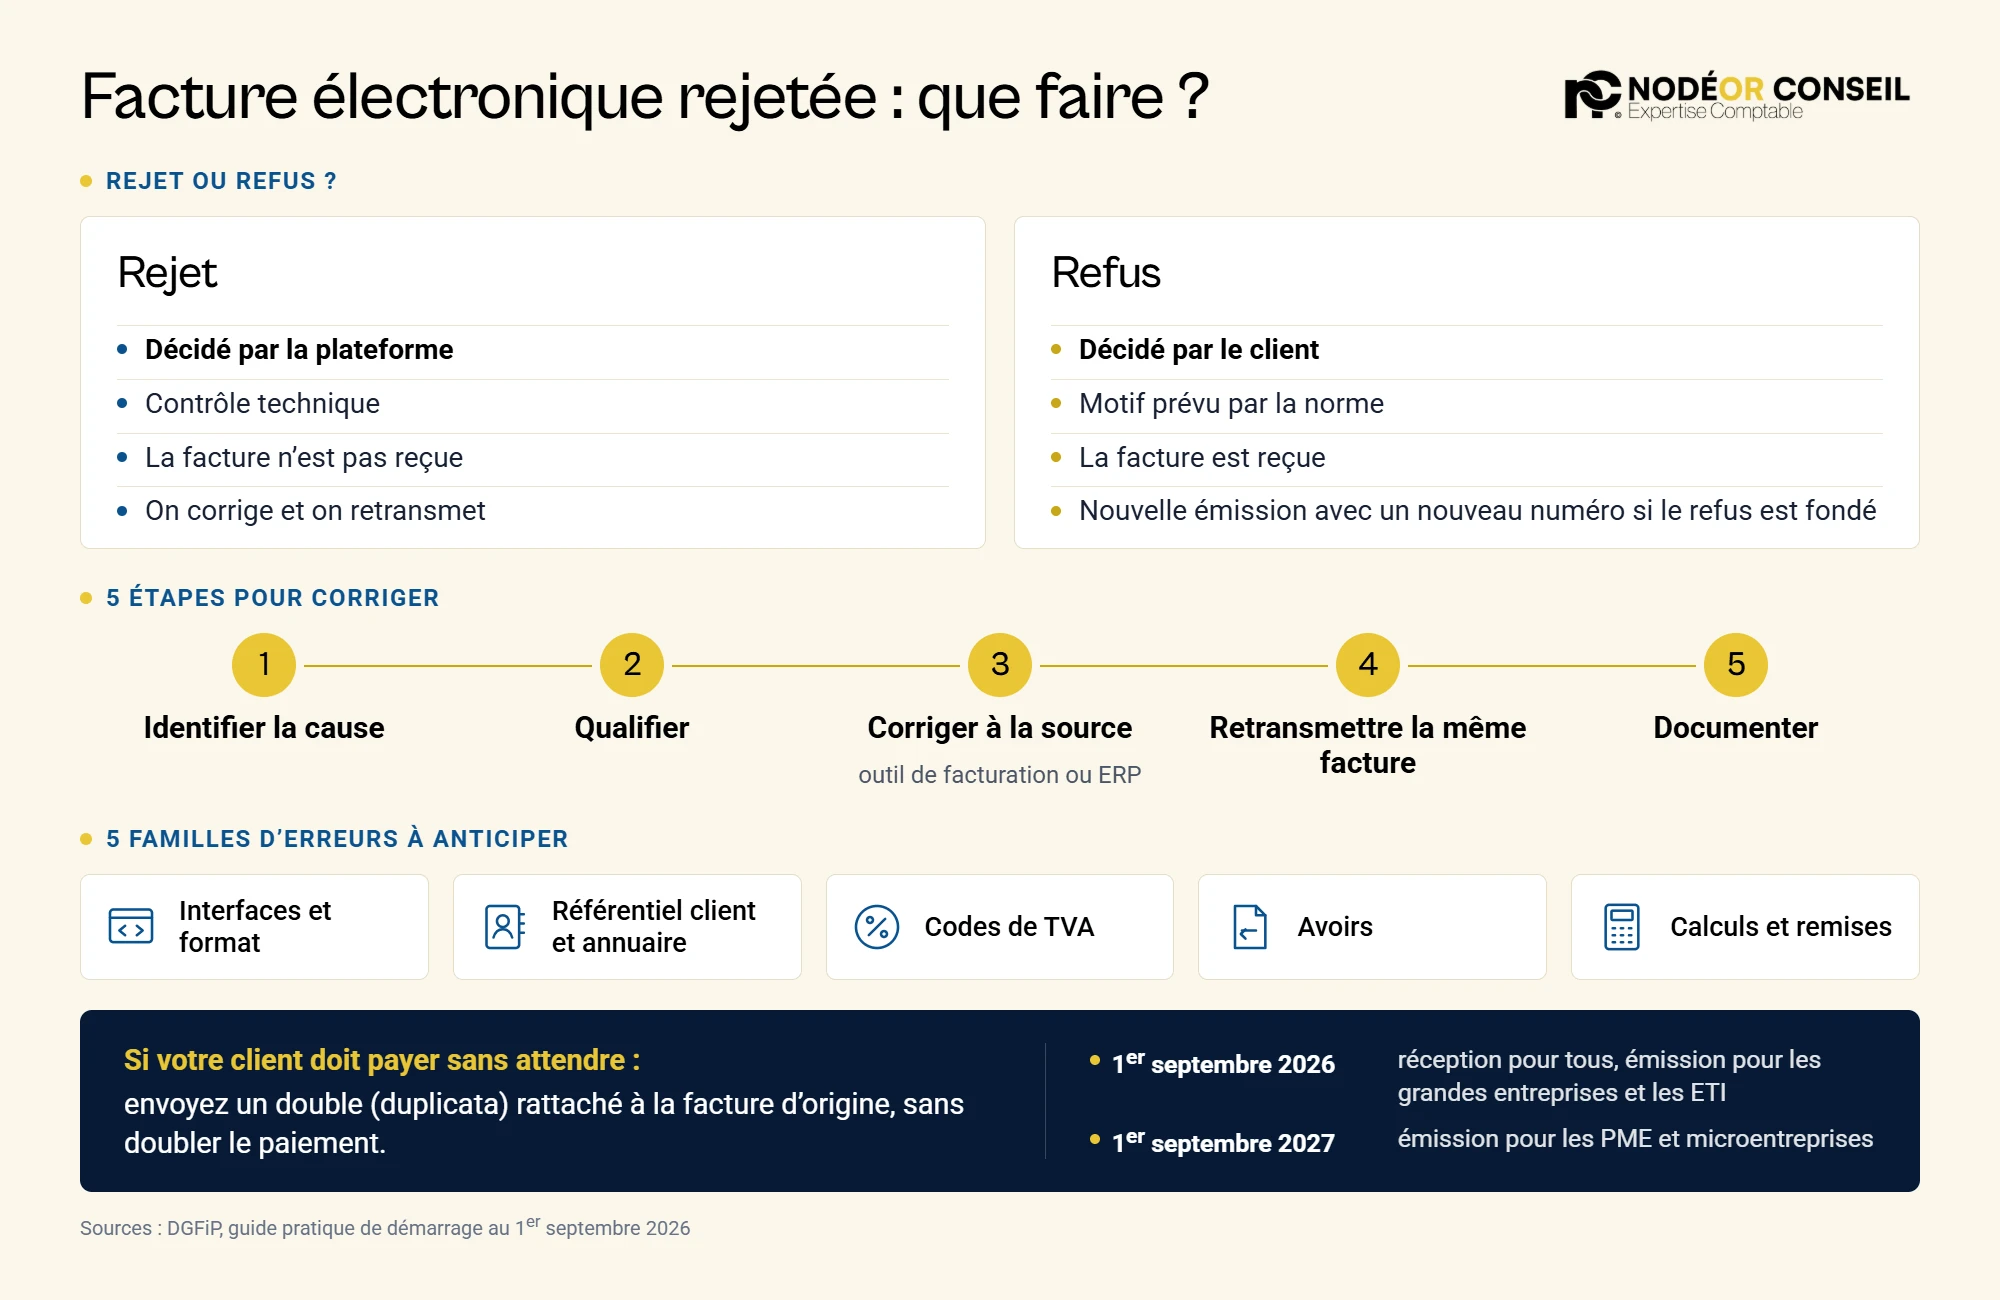
Un rejet est technique, un refus est commercial. On ne les traite ni avec la même personne, ni de la même façon.
| Facture rejetée | Facture refusée | |
|---|---|---|
| Qui décide ? | La plateforme agréée de l'émetteur ou du destinataire | Votre client, l'acheteur |
| De quoi s'agit-il ? | Format non conforme, donnée absente ou incohérente, identification erronée, difficulté de routage | Un motif prévu par la norme, obligatoirement indiqué |
| La facture est-elle reçue ? | Non, le destinataire n'en dispose pas | Oui, mais l'acheteur la refuse |
| Que faire ? | Corriger la cause et retransmettre la même facture | Analyser le motif ; si le refus est fondé, nouvelle émission avec un nouveau numéro |
Le statut « refusée » ne tranche pas un désaccord commercial : il ne remplace ni la négociation, ni la médiation, ni le recours au juge. Et la DGFiP précise qu’il ne doit pas servir pour un simple litige.
Que faire quand une facture est rejetée ? Cinq étapes
La méthode tient en cinq temps, toujours dans le même ordre.
- Identifier la cause. Lisez le message ou le statut de rejet : erreur de format, donnée obligatoire absente ou incohérente, destinataire mal identifié, difficulté de routage.
- Qualifier le problème. Si l’erreur vient de vous, vous corrigez. Si elle touche le circuit de transmission, les données de réception ou le routage, rapprochez-vous de votre plateforme, de votre prestataire ou de votre client.
- Corriger à la source. Dans l’outil de facturation ou l’ERP qui a produit la facture, pas seulement dans la plateforme : sinon la même anomalie se reproduira sur les factures suivantes.
- Retransmettre la même facture par le circuit électronique, une fois corrigée. Une correction n’est pas une nouvelle opération : veillez à ne pas la comptabiliser deux fois.
- Documenter. Conservez la facture concernée, le statut ou message de rejet, la cause, les démarches engagées, la facture corrigée et les échanges avec la plateforme, le client ou le prestataire.
Et si votre client doit pouvoir payer sans attendre ?
Lorsque le rejet empêche votre client de disposer de la facture et risque de bloquer un paiement ou votre trésorerie, la DGFiP admet l’envoi d’un double par un canal alternatif (courriel, PDF, portail client). Il doit être clairement rattaché à la facture d’origine, par une mention de type « duplicata » ou « copie de continuité », avec le numéro, la date et le montant. N’en faites pas une habitude : lorsque le flux électronique fonctionne, évitez les doubles, pour ne pas provoquer de double paiement ou de double comptabilisation.
Cinq familles d’erreurs à anticiper
Ces familles ne sont pas un classement statistique : c’est la grille que nous recommandons pour auditer vos flux avant d’émettre.
- Interfaces et format. Le flux part de votre outil mais n’arrive pas proprement à la plateforme (connexion, format, champs). Testez des factures représentatives (avoirs, acomptes, opérations mixtes), pas un cas unique.
- Référentiel client et annuaire. La facture est correcte, mais l’adresse de facturation ne correspond pas à celle de l’annuaire. Vérifiez SIREN, SIRET, établissement destinataire et dénomination, puis rapprochez-vous de la plateforme ou du client si le doute persiste.
- Codes de TVA et motifs d’exonération. Un code d’exonération générique ou qui ne correspond pas à l’opération réelle (export, livraison intracommunautaire, autoliquidation, franchise en base). Le chantier est fiscal avant d’être informatique : cartographiez vos opérations, puis paramétrez. Et distinguez ce qui relève de la facturation de ce qui relève de l’e-reporting.
- Avoirs. Rattachez chaque avoir à la facture qu’il corrige, et évitez les avoirs globaux qui couvrent plusieurs factures.
- Calculs et remises. Un total qui ne correspond pas à la somme des lignes, une remise exprimée en pourcentage là où un montant est attendu, des arrondis qui divergent entre HT, TVA et TTC. Ce qui se corrigeait à la main sur un PDF peut devenir bloquant.
Traitez la plateforme comme un outil de déblocage d'urgence et votre outil de facturation comme le lieu de la correction. Tant que la correction n'est pas redescendue à la source, considérez le dossier comme ouvert : c'est ce qui distingue un incident isolé d'un rejet qui reviendra le mois prochain.
Suivre les rejets dans la durée : quatre indicateurs
Une fois les premiers rejets traités, le sujet devient un pilotage. Désignez une personne qui surveille les statuts chaque jour, et suivez ces quatre indicateurs.
| Indicateur | Ce qu'il révèle |
|---|---|
| Taux de rejet, global et par type d'erreur | Si vos corrections produisent un effet |
| Rejets récurrents | Une cause qui revient signale une correction de surface |
| Délai entre le rejet et le renvoi | La réactivité, à mesurer en heures ouvrées |
| Part des clients correctement adressés dans l'annuaire | La fiabilité de votre référentiel |
Un taux de rejet qui ne baisse plus est un taux qui vous coûtera chaque mois. Si vous n’avez pas de directeur financier, un DAF externalisé peut porter ce pilotage sans alourdir votre structure.
Tolérance de l’administration en 2026 : ce qu’il faut pouvoir démontrer
Le calendrier légal est maintenu : le guide de démarrage de la DGFiP rappelle qu’il ne s’agit ni d’un report ni d’une suspension. Pendant la phase de démarrage, les sanctions ne sont pas appliquées aux entreprises qui rencontrent des difficultés mais sont engagées dans une trajectoire sérieuse de mise en conformité. L’administration distingue ces situations de l’inertie, de l’évitement ou du refus durable d’entrer dans le dispositif.
Concrètement, vous devez pouvoir montrer des difficultés réelles, documentées et suivies d’actions de correction. C’est pourquoi la cinquième étape de la méthode, documenter, compte autant que les quatre autres. Le ministère de l’Économie a par ailleurs signalé, lors du premier comité de suivi, des difficultés d’interopérabilité entre solutions et de transmission des statuts : un statut manquant n’est donc pas toujours une erreur de votre part.
| Date | Ce qui change |
|---|---|
| 1er septembre 2026 | Toutes les entreprises doivent pouvoir recevoir des factures électroniques ; les grandes entreprises et les ETI émettent |
| 2026 | Pas de sanction pour les entreprises engagées dans une démarche de mise en conformité documentée |
| 1er septembre 2027 | Émission obligatoire pour les PME et les microentreprises, et montée en charge de l'e-reporting |
Au premier comité de suivi, le ministère indiquait que 75 % des entreprises assujetties à la TVA avaient désigné leur plateforme de réception au 4 octobre 2026, et que plus de 20 millions de factures avaient été échangées. Ce sont des ordres de grandeur de démarrage, pas un bilan stabilisé.
TPE et PME : que préparer avant le 1er septembre 2027 ?
Si vous n’émettez pas encore, utilisez ce délai. Cinq chantiers, dans cet ordre :
- Cartographier vos flux : qui émet quoi, depuis quel outil, vers quelle plateforme agréée.
- Fiabiliser votre référentiel clients : SIREN, SIRET, adresses de facturation, doublons.
- Reprendre le paramétrage de la TVA : codes de taxe et motifs d’exonération, opération par opération.
- Revoir le traitement des avoirs : un avoir rattaché à une facture identifiée.
- Installer le suivi des rejets : une personne responsable, des indicateurs, un plan d’actions écrit.
La liste officielle des plateformes agréées est publiée par la DGFiP.
Un cabinet qui prend les rejets au sérieux
Un rejet n’est pas un bug à contourner : c’est le signal que vos données de facturation, votre paramétrage de TVA ou votre référentiel clients ne sont pas encore au niveau qu’exige la réforme. Notre offre facturation électronique cadre ce chantier, et notre offre d’expertise comptable prend ensuite le relais sur la fiscalité, la rémunération et la trésorerie.
Vous voulez poser votre situation à plat ? Écrivez-nous depuis la page contact : rendez-vous découverte de 30 minutes, gratuit et sans engagement, avec l'un de nos deux associés.
Dernière vérification des sources : 15/10/2026. Cet article s’appuie sur le guide pratique de démarrage de la DGFiP au 1er septembre 2026, sur le communiqué du ministère du 1er septembre 2026 et sur celui du premier comité de suivi. Il présente des règles générales et ne remplace pas une consultation. Si vous relevez une inexactitude, signalez-la-nous : nous la corrigeons et la date de mise à jour en portera la trace.
Les données chiffrées de cet article ont été vérifiées sur des sources officielles avant publication.Voir notre méthode éditoriale.
Questions fréquentes
Que faire quand une facture électronique est rejetée ?
Identifiez la cause dans le message de rejet, corrigez-la à la source (votre outil de facturation ou votre ERP), puis retransmettez la même facture par le circuit électronique. Conservez la facture, le statut de rejet, la cause et les échanges avec votre plateforme ou votre client : l'administration attend un incident documenté et corrigé, pas un arrêt de la facturation.
Quelle est la différence entre une facture rejetée et une facture refusée ?
Le rejet vient d'une plateforme agréée, sur un contrôle technique ou réglementaire : la facture n'a pas été mise à disposition du destinataire et se corrige chez l'émetteur. Le refus vient de l'acheteur, qui a reçu la facture et la refuse avec un motif prévu par la norme. Un refus ne tranche pas un litige commercial.
Puis-je envoyer la facture par mail en attendant la correction ?
Oui, si le rejet empêche votre client de disposer de la facture et que cela risque de bloquer un paiement ou votre trésorerie. Le guide de la DGFiP admet l'envoi d'un double par un canal alternatif, clairement rattaché à la facture d'origine (mention de type « duplicata » ou « copie de continuité »), sans multiplier les envois ni créer de doublon de paiement ou de comptabilisation.
Mon entreprise est une TPE ou une PME : suis-je concernée par les rejets en 2026 ?
Toutes les entreprises doivent pouvoir recevoir des factures électroniques depuis le 1er septembre 2026, mais l'obligation d'émettre ne commence qu'au 1er septembre 2027 pour les petites entreprises. Les rejets vous concernent surtout si vous émettez déjà ou si vous préparez 2027 : c'est le bon moment pour fiabiliser vos données.
Nodéor Conseil peut-il m'aider à éviter les rejets de factures électroniques ?
Oui. Nous cartographions vos flux de facturation, fiabilisons votre référentiel clients, sécurisons le paramétrage de la TVA et installons un suivi des rejets, dans le cadre de notre offre facturation électronique.