Taxe foncière sur un local professionnel : repérer une erreur et contester dans les délais
Par Arnold Ressier, expert-comptable - Nodéor Conseil - https://nodeorconseil.fr/ressources/blog/taxe-fonciere-local-professionnel-contester-erreur
La taxe foncière d'un local professionnel est établie au nom du propriétaire, sur la moitié de la valeur locative cadastrale. Une surface, une catégorie ou un équipement mal renseignés se répète chaque année tant que rien n'est corrigé. Voici comment la cotisation se calcule, quoi vérifier sur l'avis et jusqu'à quand contester.
L’essentiel en 30 secondes
- La taxe foncière sur les propriétés bâties est établie au nom du propriétaire au 1er janvier. Un bail peut prévoir que le locataire la rembourse, mais cela ne modifie pas le redevable désigné par l’administration.
- La base imposable est égale à la moitié de la valeur locative cadastrale (abattement légal de 50 %).
- Une surface, une catégorie ou un équipement mal renseignés se répète chaque année tant que rien n’est corrigé.
- La réclamation doit être déposée au plus tard le 31 décembre de l’année suivant la mise en recouvrement de l’impôt. Elle ne suspend pas le paiement : le sursis doit être demandé dans la réclamation elle-même.
- Les taux changent chaque année. Vérifiez toujours ceux de l’année de votre avis.
Qui paie la taxe foncière d’un local professionnel ?
L’article 1400 du Code général des impôts établit la taxe au nom du propriétaire actuel. Il prévoit des exceptions, notamment en cas d’usufruit, de bail emphytéotique ou de bail à construction.
Un bail peut mettre la taxe à la charge du locataire. Dans ce cas, le locataire la rembourse au propriétaire, mais il n’est pas inscrit au rôle : l’administration ne connaît que le redevable légal. Pour demander la fiche d’évaluation ou déposer une réclamation sur la base, c’est ce redevable qu’il faut mandater ou représenter. Un dossier monté au nom d’une personne qui n’est pas redevable est écarté, même s’il est bien chiffré.
Comment se calcule la cotisation ?
Le calcul comporte trois étapes :
- Valeur locative cadastrale : surface pondérée × tarif au m² de la catégorie × coefficient de localisation. Le coefficient de localisation est compris entre 0,7 et 1,3 et s’applique au tarif, jamais à la surface. Les coefficients de pondération des surfaces sont fixés par décret, comme le prévoit l’article 1498 du CGI.
- Base imposable : moitié de la valeur locative cadastrale, après l’abattement légal de 50 % (article 1388 du CGI).
- Cotisation : base imposable × taux voté par la commune et, le cas échéant, l’intercommunalité.
Exemple fictif, avec un taux de 30 % donné à titre d’illustration : des bureaux de 100 m², une réserve couverte de 40 m² et un stationnement extérieur de 50 m².
| Étape | Calcul | Résultat |
|---|---|---|
| Surface pondérée | 100 × 1 + 40 × 0,5 + 50 × 0,2 | 130 m² |
| Valeur locative | 130 × 20 €/m² × 1,10 | 2 860 € |
| Base imposable | 2 860 € / 2 | 1 430 € |
| Cotisation | 1 430 € × 30 % | 429 € |
Si la surface pondérée est surestimée de 20 %, la base devient 1 716 € et la cotisation 515 €. Soit 86 € de trop chaque année.
Une surestimation de 1 000 € de valeur locative ne coûte donc pas 1 000 € × taux, mais 500 € × taux.
Les mécanismes de la réforme de 2017 expliquent-ils votre hausse ?
La réforme des valeurs locatives des locaux professionnels s’est accompagnée de dispositifs transitoires, dont deux comptent pour un avis de 2026 :
- Le planchonnement corrige la valeur locative à hauteur de la moitié de l’écart entre l’ancienne et la nouvelle valeur. L’article 1518 A quinquies, III du CGI le prévoit pour les impositions de 2017 à 2026 : 2026 est sa dernière année, et la loi de finances pour 2026 l’abroge pour la suite. Il ne s’applique pas aux locaux ayant fait l’objet d’un changement de consistance, sauf si ce changement concerne moins de 10 % de la surface.
- Le lissage étale sur dix ans la hausse ou la baisse de cotisation liée à la nouvelle valeur locative. Selon l’administration, 2026 est la première année d’imposition sans lissage : le montant qui figurait dans les tableaux au verso des avis disparaît.
Une cotisation peut donc évoluer d’une année sur l’autre sans que le taux ait changé et sans que le local ait évolué : il s’agit d’un effet de calendrier, pas nécessairement d’une erreur. Examinez la base ligne par ligne avant de conclure. Un nouveau lissage, sur six ans, est prévu pour les impositions de 2027 à 2031 en lien avec l’actualisation des valeurs locatives.
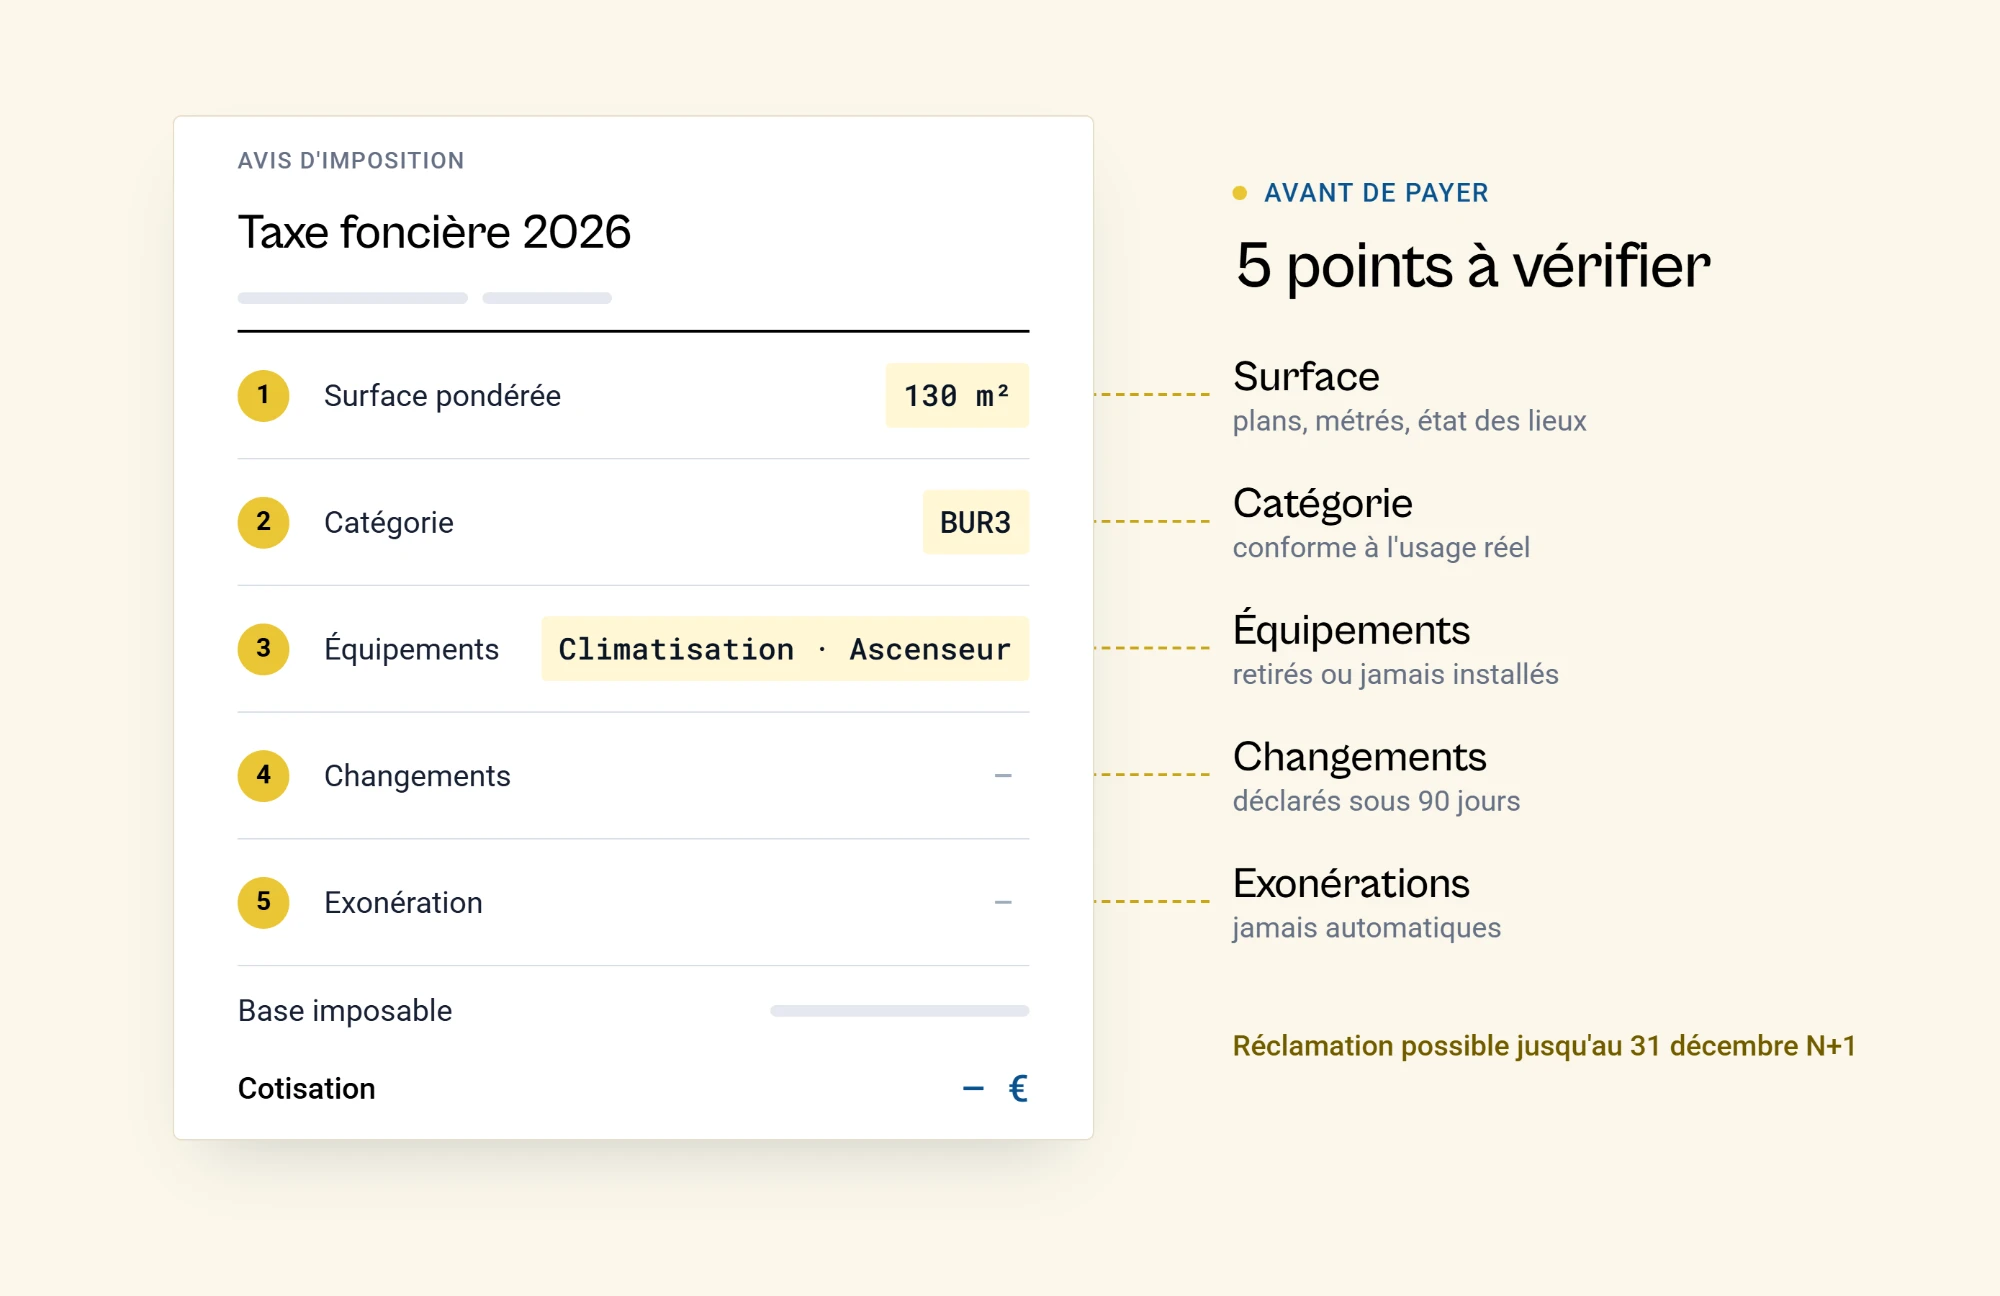
Cinq points à vérifier sur votre avis
- La surface. Comparez la surface pondérée retenue avec les plans, métrés et états des lieux. Une surface comptée deux fois ou une mezzanine supprimée gonfle la base.
- La catégorie cadastrale. Un local classé dans une catégorie qui ne correspond plus à son usage (réserve traitée comme surface principale, bureaux requalifiés) fausse le tarif appliqué.
- Les équipements. Climatisation, ascenseur, monte-charge, sanitaires particuliers : un élément retiré ou jamais installé doit disparaître de l’évaluation.
- Les changements déclarés. Les changements de consistance ou d’affectation doivent être portés à la connaissance de l’administration dans les 90 jours de leur réalisation (article 1406, I du CGI), au moyen de la déclaration modèle IL (formulaire n° 6704). Une déclaration tardive ne supprime pas l’exonération temporaire, mais la décale : elle ne s’applique alors que pour la période restant à courir après le 31 décembre de l’année suivante (article 1406, II).
- Les exonérations. Une exonération temporaire n’est jamais appliquée automatiquement. Vérifiez si votre local y est éligible, et les conditions de déclaration qui vont avec.
Avant de contester, demandez la fiche d'évaluation à l'administration, via la messagerie sécurisée de votre espace professionnel. Elle détaille le calcul de la valeur locative retenue : vous contestez alors avec des chiffres plutôt qu'à l'aveugle, et vous savez si l'écart vient de votre local ou d'un simple effet de calendrier.
Comment contester une erreur ?
Distinguez deux cas :
- Vous contestez la valeur locative (surface, catégorie, équipements) : la réclamation porte sur l’évaluation du local.
- Vous contestez le montant de l’imposition (exonération oubliée, calcul erroné) : la réclamation porte sur l’imposition elle-même.
Les taux sont votés par les collectivités. Ils ne se discutent pas dans votre dossier individuel.
Délais et conséquences
Le tableau ci-dessous résume les échéances à retenir, le détail suit.
| Démarche | Délai ou seuil | À retenir |
|---|---|---|
| Réclamation | Au plus tard le 31 décembre de l'année suivant la mise en recouvrement | Avis 2026 : jusqu'au 31 décembre 2027 |
| Sursis de paiement | À demander dans la réclamation elle-même | Il porte sur la partie contestée et doit en préciser le montant |
| Garanties | Au-delà de 4 500 € de droits contestés | Garanties sur le montant contesté, sinon mesures conservatoires possibles |
| Majoration pour retard | 45 jours après la mise en recouvrement | 10 % de l'impôt non réglé |
| Recours en cas de rejet | Délai indiqué dans la décision de rejet | Tribunal administratif |
- Délai. Pour les impôts directs locaux, la réclamation doit parvenir au plus tard le 31 décembre de l’année suivant la mise en recouvrement (article R*196-2 du Livre des procédures fiscales). Un avis 2026 peut donc être contesté jusqu’au 31 décembre 2027. Vérifiez la date de mise en recouvrement figurant sur votre avis.
- Paiement. La réclamation ne suspend pas le paiement. Pour différer le règlement de la partie contestée, demandez le sursis de paiement dans la réclamation, en précisant le montant contesté (article L277 du LPF).
- Garanties. Pour une réclamation sur la base d’imposition portant sur plus de 4 500 € de droits, le redevable doit constituer des garanties sur le montant contesté (article R*277-7 du LPF). À défaut, le comptable peut prendre des mesures conservatoires (article L277 du LPF).
- Majoration. Le rejet de la réclamation ne déclenche pas de majoration. C’est le retard de paiement qui en déclenche une : 10 % si l’impôt n’est pas réglé dans les 45 jours suivant la mise en recouvrement (article 1730 du CGI).
- Recours. En cas de rejet, un recours devant le tribunal administratif reste possible, dans le délai indiqué par la décision de rejet.
Ce que nous faisons pour vous
Nous reprenons le calcul poste par poste : surface, catégorie, équipements, coefficient, abattement, exonérations et redevable. Nous demandons les justificatifs nécessaires, nous chiffrons la réclamation et nous vous alertons sur les délais. Cette analyse ne garantit pas une baisse de l’impôt : elle permet de savoir si une erreur est documentée et si une démarche vaut la peine d’être engagée. Découvrez notre accompagnement du pilotage des TPE et PME.
Vous avez reçu votre avis de taxe foncière et vous vous interrogez sur la surface, la catégorie ou les équipements retenus ? Écrivez-nous depuis la page contact en joignant votre avis : nous vous indiquons si une réclamation vaut la peine d'être engagée, avant la date limite.
Dernière vérification des sources : 12/10/2026. Cet article présente une règle générale. Il ne tient pas compte de votre forme juridique, de votre régime fiscal ni de l’historique de votre dossier, et ne remplace pas une consultation. Si vous relevez une inexactitude, signalez-la-nous : nous la corrigeons et la date de mise à jour de l’article en portera la trace.
Les données chiffrées de cet article ont été vérifiées sur des sources officielles avant publication.Voir notre méthode éditoriale.
Questions fréquentes
Qui doit payer la taxe foncière d'un local professionnel loué ?
L'administration établit la taxe au nom du propriétaire. Le bail peut prévoir que le locataire la rembourse, mais le redevable légal reste le propriétaire : c'est lui qui doit déposer une réclamation sur la base d'imposition.
Jusqu'à quand puis-je contester ma taxe foncière professionnelle ?
La réclamation doit parvenir à l'administration au plus tard le 31 décembre de l'année suivant la mise en recouvrement. Un avis de 2026 peut donc être contesté jusqu'au 31 décembre 2027. La réclamation ne suspend pas le paiement : le sursis doit être demandé dans la réclamation.
Nodéor Conseil peut-il vérifier la taxe foncière de mon local ?
Oui, nous reprenons le calcul poste par poste (surface, catégorie, équipements, exonérations, redevable), chiffrons une éventuelle réclamation et suivons les délais. Cette analyse ne garantit pas une baisse de l'impôt : elle permet de savoir si une erreur est documentée.