Suppression du régime simplifié de TVA en 2027 : comment préparer votre entreprise
Par Arnold Ressier, expert-comptable - Nodéor Conseil - https://nodeorconseil.fr/ressources/blog/suppression-regime-simplifie-tva-2027
Le régime simplifié de TVA disparaît en 2027, selon un calendrier de transition différent pour les exercices décalés : les entreprises concernées passent au régime réel normal, avec une déclaration mensuelle ou trimestrielle. Voici ce qui change, les seuils, les dates à retenir et les étapes pour vous préparer.
L’essentiel en 30 secondes
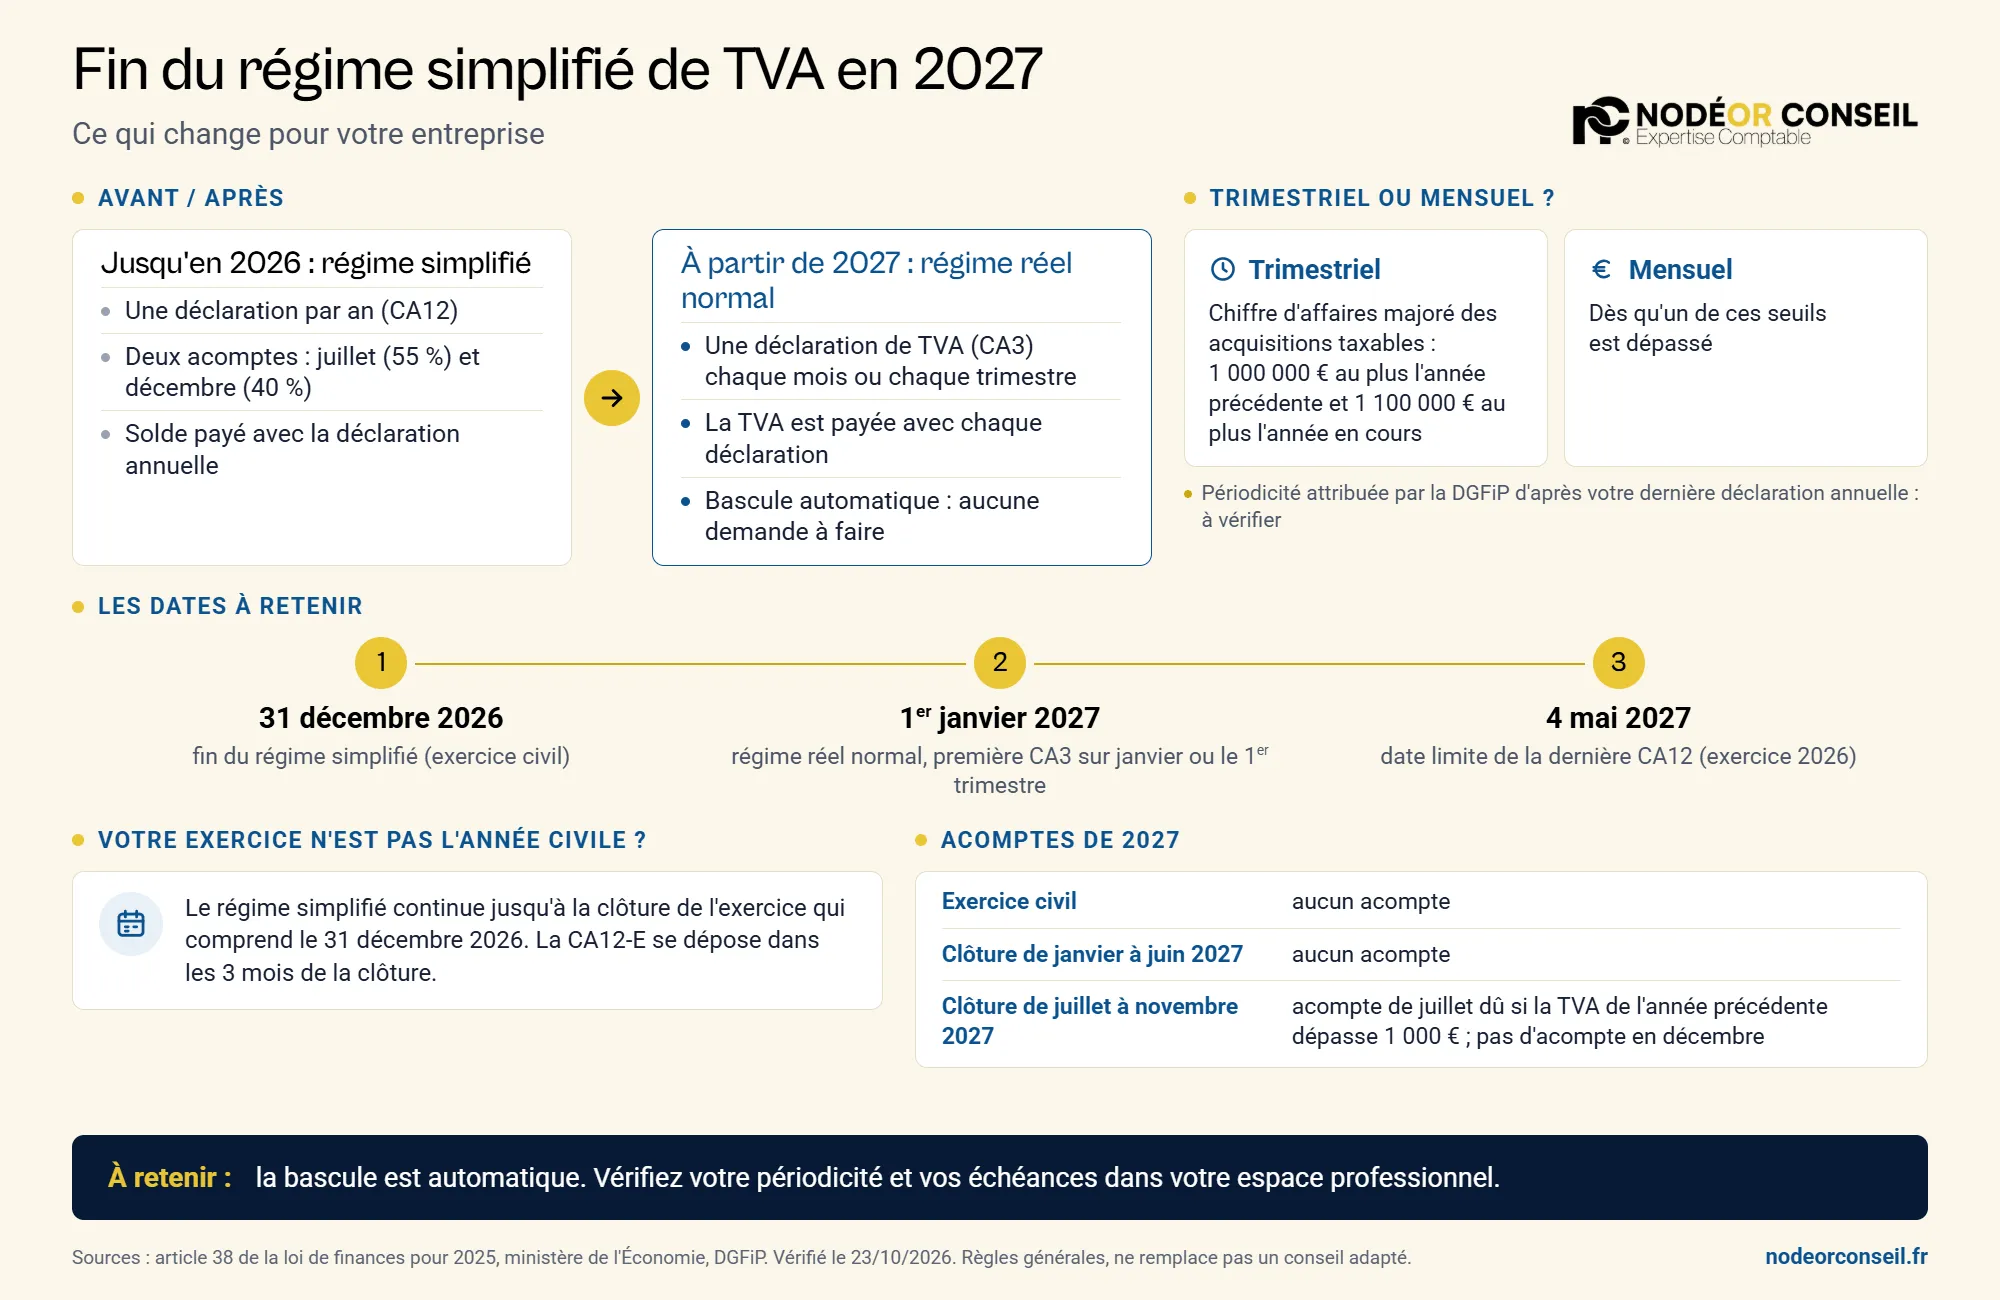
- Le régime simplifié de TVA est supprimé en 2027 par la loi de finances pour 2025. Les entreprises qui en relèvent passent au régime réel normal, sans démarche : la bascule est automatique.
- Trimestriel ou mensuel : le trimestriel est possible jusqu’à 1 000 000 € l’année civile précédente et 1 100 000 € l’année en cours, chiffre d’affaires majoré des acquisitions taxables.
- Exercice civil : la dernière CA12 porte sur 2026, à déposer au plus tard le mardi 4 mai 2027.
- Exercice décalé : le régime simplifié continue jusqu’à la clôture de l’exercice qui comprend le 31 décembre 2026.
- Acomptes de 2027 : aucun pour un exercice civil. Seul l’acompte de juillet peut rester dû, pour une clôture de juillet à novembre.
Quelle est votre situation ?
Votre situation dépend de votre régime actuel et de la date de clôture de votre exercice. Repérez-vous :
- Vous êtes en franchise en base de TVA : la franchise n’est pas supprimée, cette réforme ne vous concerne pas.
- Vous relevez du régime simplifié et clôturez au 31 décembre : lisez les sections sur les seuils et sur les dates à retenir.
- Votre exercice ne suit pas l’année civile : lisez le cas particulier de l’exercice décalé puis les acomptes de 2027.
- Vous ne savez pas quel est votre régime : vérifiez-le dans votre espace professionnel sur impots.gouv.fr (voir notre guide pour créer votre espace professionnel).
Aucune demande n’est nécessaire : la DGFiP indique que la bascule vers le régime réel normal est automatique, selon les modalités qu’elle a publiées sur impots.gouv.fr. Contrôlez tout de même le régime appliqué, les échéances affichées et les options exercées.
Deux précisions pour ne pas tout mélanger. Cette réforme concerne la TVA, pas le régime d’imposition de vos bénéfices, qui est distinct. Et la facturation électronique suit son propre calendrier : voir notre calendrier de la facturation électronique. Cet article ne traite pas du régime simplifié agricole.
Que change la suppression du régime simplifié de TVA ?
Vous déclarez et payez désormais votre TVA au régime réel normal, chaque mois ou chaque trimestre, au lieu d’une seule déclaration annuelle. La mesure figure à l’article 38 de la loi de finances pour 2025. Pour un exercice civil, elle commence le 1er janvier 2027.
| Régime simplifié (jusqu'en 2026) | Régime réel normal (à partir de 2027) | |
|---|---|---|
| Déclaration | Une déclaration annuelle de régularisation : CA12, ou CA12-E si l'exercice n'est pas l'année civile | Une déclaration de TVA (CA3) chaque mois ou chaque trimestre |
| Paiement | Deux acomptes, en juillet (55 % de la TVA de l'exercice précédent) et en décembre (40 %), puis le solde avec la déclaration annuelle | La TVA est payée avec chaque déclaration |
| Suivi de la TVA | Déclaration et régularisation annuelles, avec un suivi nécessaire pour apprécier les acomptes | Période par période, sur l'activité réelle |
Les règles actuelles sont celles décrites par le ministère de l’Économie dans sa fiche sur les régimes d’imposition à la TVA.
Déclaration mensuelle ou trimestrielle : quels seuils retenir ?
Vous déclarez chaque trimestre si votre chiffre d’affaires, majoré des acquisitions taxables, n’excède pas 1 000 000 € pour l’année civile précédente et 1 100 000 € pour l’année en cours. Si l’un de ces seuils est dépassé, vous déclarez chaque mois (article 38 de la loi de finances pour 2025).
Pour la bascule initiale, la DGFiP attribue automatiquement la périodicité à partir de la dernière déclaration annuelle déposée. À défaut de déclaration annuelle, elle prévoit une affectation trimestrielle d’office. Vérifiez donc la périodicité qui vous est attribuée.
| Situation | Rythme de déclaration | Point à retenir |
|---|---|---|
| Chiffre d'affaires majoré des acquisitions taxables de 1 000 000 € au plus l'année civile précédente et de 1 100 000 € au plus l'année en cours | Trimestriel | Une déclaration par trimestre civil |
| Seuil de 1 000 000 € dépassé pour l'année civile précédente | Mensuel dès le début | Inutile d'attendre un dépassement en cours d'année |
| Seuil de 1 100 000 € dépassé en cours d'année | Mensuel, à partir du 1er jour du mois du dépassement | La première déclaration mensuelle reprend les opérations depuis le début du trimestre civil en cours |
| Bascule initiale en 2027 | Périodicité attribuée par la DGFiP | Fondée sur votre dernière déclaration annuelle déposée ; trimestrielle d'office à défaut |
| Vous êtes au trimestriel mais préférez le mensuel | Mensuel, sur option | Demande à votre service des impôts via la messagerie sécurisée ; l'option prend effet au trimestre civil suivant, pour au moins quatre trimestres civils (article 38) |
Le « chiffre d’affaires majoré des acquisitions taxables » est votre chiffre d’affaires, augmenté du montant hors TVA des acquisitions taxables que vous réalisez. Prenons un exemple : vous achetez des marchandises à une entreprise allemande, qui les expédie en France. Si cet achat est une acquisition intracommunautaire taxable en France, c’est son montant hors taxe, et non la TVA calculée dessus, qui s’ajoute à votre chiffre d’affaires. À l’inverse, un achat de matériel auprès d’un fournisseur français qui vous facture lui-même la TVA n’est pas, pour ce seul motif, une acquisition taxable à ajouter.
Cet exemple n’est pas une liste complète. La page de la DGFiP ne détaille pas toutes les opérations à retenir : si vous êtes proche d’un seuil, faites vérifier le périmètre exact avant de fixer votre périodicité. Les seuils sont indexés sur l’inflation tous les trois ans : contrôlez les montants en vigueur au moment de votre bascule. Ne les confondez pas avec les seuils qui déterminent le régime d’imposition de vos bénéfices. Les entreprises qui déclarent chaque mois peuvent enfin demander un délai supplémentaire d’un mois, dans des conditions fixées par arrêté.
Quelles dates retenir pour un exercice civil ?
Pour un exercice civil, la dernière CA12 porte sur 2026 et se dépose au plus tard le mardi 4 mai 2027, date fixée par la DGFiP. Le régime simplifié s’applique encore aux opérations de 2026, et la règle actuelle fixe la date limite au 2e jour ouvré qui suit le 1er mai, un samedi en 2027. Le solde éventuel se paie au moment du dépôt.
| Date | Démarche | Si vous la ratez |
|---|---|---|
| 31 décembre 2026 | Dernier jour du régime simplifié pour un exercice civil | Sans objet |
| 1er janvier 2027 | Entrée en vigueur du régime réel normal : première CA3 sur janvier ou le 1er trimestre 2027 | À vérifier auprès de votre service des impôts |
| 4 mai 2027 | Date limite de la dernière CA12 (exercice 2026) | À vérifier auprès de votre service des impôts |
Cas particulier : votre exercice n’est pas l’année civile
Si votre exercice est décalé, le régime simplifié continue jusqu’à la fin de l’exercice qui comprend le 31 décembre 2026, puis la première CA3 porte sur le premier mois ou trimestre qui suit cette clôture. La loi l’applique en effet aux opérations réalisées après la fin de cet exercice.
Imaginons, pour illustrer, un exercice du 1er juillet 2026 au 30 juin 2027. Le régime simplifié s’applique jusqu’au 30 juin 2027. La CA12-E, qui porte sur l’exercice 2026/2027, se dépose dans les trois mois de la clôture, soit avant le 30 septembre 2027. La première CA3 porte sur juillet 2027 si vous déclarez chaque mois, ou sur le 3e trimestre 2027 si vous déclarez chaque trimestre. Cette règle de trois mois vaut pour un exercice décalé clos entre janvier et novembre 2027.
Que deviennent les acomptes de juillet et décembre 2027 ?
Leur sort dépend de la date de clôture de votre dernier exercice au régime simplifié. Pour un exercice civil ou une clôture de janvier à juin, aucun de ces deux acomptes n’est dû en 2027. Pour une clôture de juillet à novembre, l’acompte de juillet 2027 reste dû si la TVA de l’année précédente dépasse 1 000 € ; celui de décembre 2027 n’est pas dû. Ces modalités transitoires sont celles publiées par l’administration fiscale.
| Clôture du dernier exercice au régime simplifié | Acompte de juillet 2027 | Acompte de décembre 2027 |
|---|---|---|
| Exercice civil | Non dû | Non dû |
| Clôture de janvier à juin 2027 | Non dû | Non dû |
| Clôture de juillet à novembre 2027 | Dû si la TVA de l'année précédente dépasse 1 000 € | Non dû |
Pour 2026, le régime simplifié s’applique encore : gardez votre calendrier habituel. Vérifiez votre date de clôture, la TVA retenue pour apprécier l’éventuel acompte de juillet et l’échéancier affiché dans votre espace professionnel. En cas de divergence, rapprochez-vous de votre service des impôts des entreprises avant l’échéance.
Quel effet sur votre trésorerie ?
Le changement modifie le rythme des paiements, pas le total de TVA dû. L’effet dépend de votre TVA collectée, de vos achats, de vos délais d’encaissement et de votre saisonnalité : au lieu d’acomptes calculés sur l’exercice précédent, vous payez ce que votre activité réelle génère, période par période.
Imaginons, pour illustrer, une TPE de services dont la TVA due resterait stable à 24 000 € par an :
| Régime | Paiements dans l'année | Montants |
|---|---|---|
| Simplifié (jusqu'en 2026) | 3 paiements : acompte de juillet, acompte de décembre, puis solde au dépôt de la CA12 en mai suivant | 13 200 € + 9 600 € + 1 200 € = 24 000 € |
| Réel normal trimestriel (dès 2027) | 4 paiements : un par trimestre | 4 × 6 000 € = 24 000 € |
Une entreprise saisonnière ou en forte croissance verra ses paiements varier d’un trimestre à l’autre : c’est pour cela qu’il faut anticiper.
Bâtissez dès maintenant une prévision de trésorerie par trimestre, ou par mois si vous serez mensuel, qui intègre vos dates de déclaration et de paiement de TVA. Repérez les trimestres où vos encaissements arrivent après vos paiements de TVA : c'est là qu'un décalage peut se créer, et là qu'un financement de court terme se prépare à l'avance.
Que faire concrètement d’ici le 1er janvier 2027 ?
Confirmez votre régime et votre rythme futur, posez votre calendrier de transition et organisez la transmission de vos pièces. Dans l’ordre :
- Confirmez votre régime actuel dans votre espace professionnel, avec votre expert-comptable : régime appliqué, options exercées, échéances affichées.
- Estimez votre rythme futur : comparez votre chiffre d’affaires majoré des acquisitions taxables aux seuils de 1 000 000 € (année précédente) et 1 100 000 € (année en cours), et vérifiez la périodicité que la DGFiP vous attribue.
- Notez votre calendrier de transition : date de clôture, date limite de la dernière CA12 ou CA12-E, première échéance de déclaration au régime réel normal.
- Vérifiez vos acomptes selon votre date de clôture, avant l’échéance de juillet 2027.
- Mettez vos outils et vos habitudes à niveau : paramétrage du logiciel de comptabilité et de facturation, responsable de la préparation et de la validation des déclarations, date régulière de transmission des pièces à votre cabinet.
- Simulez votre trésorerie période par période.
Pièces à réunir : votre dernière CA12, votre échéancier de TVA, vos factures de ventes et d’achats de la période, et le détail de vos opérations avec l’étranger le cas échéant. Votre rythme de déclaration a aussi des conséquences sur la transmission de vos données de transaction : voir notre article sur l’e-reporting.
En résumé
Le régime simplifié de TVA disparaît en 2027 et la bascule vers le régime réel normal est automatique. Pour un exercice civil, retenez le 4 mai 2027 pour la dernière CA12 et vérifiez la périodicité que la DGFiP vous attribue. Pour un exercice décalé, la transition se fait après la clôture de l’exercice qui comprend le 31 décembre 2026, et le sort des acomptes dépend de votre date de clôture.
Vous voulez confirmer votre rythme de déclaration, votre date de dernière CA12 ou l'effet sur votre trésorerie ? Écrivez-nous depuis la page contact : l'un de nos deux associés reprend votre situation avec vous, dans le cadre de notre offre d'expertise comptable.
Dernière vérification des sources : 23/10/2026. Cet article s’appuie sur l’article 38 de la loi n° 2025-127 du 14 février 2025 de finances pour 2025, sur la fiche du ministère de l’Économie sur les régimes d’imposition à la TVA (mise à jour du 27 mai 2026) et sur les modalités de bascule publiées par la DGFiP sur impots.gouv.fr (calendrier, périodicité, acomptes), citées plus haut avec leur lien lorsqu’il existe. Cet article présente des règles générales et ne remplace pas une consultation. Si vous relevez une inexactitude, signalez-la-nous : nous la corrigeons et la date de mise à jour en portera la trace.
Les données chiffrées de cet article ont été vérifiées sur des sources officielles avant publication.Voir notre méthode éditoriale.
Questions fréquentes
Le régime simplifié de TVA est-il vraiment supprimé en 2027 ?
Oui. L'article 38 de la loi de finances pour 2025 supprime le régime simplifié de TVA à compter du 1er janvier 2027. Les entreprises qui en relèvent passent alors au régime réel normal, avec une déclaration mensuelle ou trimestrielle selon leur chiffre d'affaires. La franchise en base n'est pas supprimée, et cet article ne traite pas du régime simplifié agricole.
Dois-je demander moi-même le passage au régime réel normal ?
Non. La DGFiP indique que la bascule sera automatique : vous relèverez du régime réel normal sans démarche de votre part. Contrôlez malgré tout votre situation dans votre espace professionnel impots.gouv.fr, et interrogez votre service des impôts des entreprises en cas de doute.
Déclarerai-je ma TVA chaque mois ou chaque trimestre ?
Le rythme trimestriel est possible, sauf option pour le mensuel, si votre chiffre d'affaires majoré des acquisitions taxables n'excède pas 1 million d'euros pour l'année civile précédente et 1,1 million d'euros pour l'année en cours. Si l'un de ces seuils est dépassé, le rythme mensuel s'applique. Pour la bascule initiale, la DGFiP utilisera la dernière déclaration annuelle déposée : vérifiez donc la périodicité qui vous sera attribuée. Si vous souhaitez déclarer mensuellement alors que vous remplissez les conditions du trimestre, vous pouvez en faire la demande via la messagerie sécurisée.
Quand déposer la dernière déclaration annuelle CA12 ?
Pour un exercice clos au 31 décembre, la dernière CA12 porte sur 2026 et la DGFiP fixe la date limite au mardi 4 mai 2027. Pour un exercice décalé clos entre janvier et novembre 2027, il s'agit d'une CA12-E portant sur l'exercice 2026/2027, à déposer dans les trois mois de la clôture.
Mon exercice ne correspond pas à l'année civile : quand bascule-t-on ?
La loi prévoit que le nouveau régime s'applique aux opérations réalisées après la fin de l'exercice qui comprend le 31 décembre 2026. Avec un exercice clos le 30 juin 2027, par exemple, le régime simplifié continue jusqu'au 30 juin 2027, et la première CA3 porte sur le premier mois ou trimestre qui suit la clôture.
Nodéor Conseil peut-il m'aider à préparer cette transition ?
Oui. Nous vous aidons à confirmer votre rythme de déclaration, à construire le calendrier de transition, à organiser la transmission régulière de vos pièces et à anticiper l'effet sur votre trésorerie, dans le cadre de notre mission d'expertise comptable.